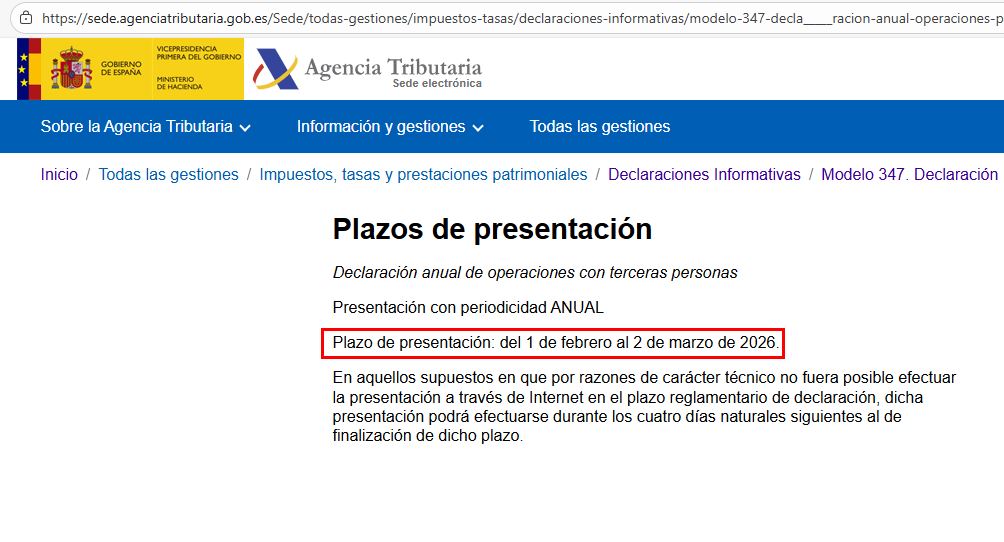
El plazo para presentar la Declaración de operaciones con terceras personas o modelo 347 del año 2025 es del 1 de febrero al 2 de marzo de 2026.
Como ya saben en el deben anotarse aquellos clientes, proveedores y acreedores con los que se ha superado una facturación de 3005,06 EUR (IVA Incluido)
Es importante comprobar con los anteriores que los importes coinciden y para ello, GestFufuro software de taller ofrece informes y documentos para que esa comprobación e información se realice de manera ágil y sencilla. En un anterior artículo hablábamos de ello:
¿Puede haber discrepancias entre lo declarado entre un cliente y un proveedor?
Como indica la Agencia Tributaria:
Sí. En el caso de que se reciba la factura por el cliente y se registre en un período trimestral distinto al de la emisión de la misma por el proveedor surgirán diferencias.
Ejemplo: la sociedad X vendió a Y por un importe de 10.000 euros el 20 de marzo de 2014. La sociedad Y recibió la factura el 30 de abril y la registró en el libro de facturas recibidas en esa fecha.
En el 347 de X la operación indicada debe incluirse, con la clave “B”, en la casilla correspondiente al 1T y en el 347 de Y se incluirá, con la clave “A” en la casilla correspondiente al 2T.
No lo olviden. A pesar de ser una declaración informativa, el no presentarla acarrea la sanción correspondiente.